Domain anisbonbon.de kaufen?
Wir ziehen mit dem Projekt
anisbonbon.de um.
Sind Sie am Kauf der Domain
anisbonbon.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anisbonbon.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Haribo Fruchtgummis Frohes Naschen, 500 g500g Fruchtgummi in wiederverschließbarer Dose Mit Lakritz, Fruchtgummi und Schaumzucker Mischung der beliebtesten Haribo-Weihnachtsklassikern Merkmale: Verpackung: Großpackung Geschmack: Frucht, Lakritz, Mix Lebensmittelinformationen: Inhalt: 500g, Zutaten: Glukosesirup, Zucker, Dextrose, Gelatine, brauner Zuckersirup, WEIZENMEHL, MILCHZUCKER, Säuerungsmittel, Citronensäure, Stärke, Palmfett, Kokosraspeln, MAGERMILCHPULVER, fettarmes Kakaopulver, Süßholzextrakt (3 % bezogen auf den Lakritzanteil) Aroma, Frucht- und Pflanzenkonzentrate Saflor, Karotte, Spirulina, Apfel, Rettich, Zitrone, Süßkartoffel, Hibiskus, Schwarze Johannisbeere, Kirsche, Holunderbeere, Orange, Aronia, Traube, Sonnenblumenöl, Geliermittel, Agar-Agar Kochsalz, Überzugsmittel, Bienenwachs weiß und gelb Holunderbeerextrakt. Enthält: WEIZENMEHL, MILCHZUCKER, MAGERMILCHPULVER Aufbewahrungshinweise: Bitte trocken lagern und vor Wärme schützen. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: HARIBO D-53129 Bonn6,73 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ibili, Wein Zubehör, Weinbelüfter Edelstahl Verbessert das Aroma und den Geschmack des Weins (Weinbelüfter)Der Edelstahl Weinbelüfter verbessert das Aroma und den Geschmack des Weins, indem er den Wein beim Eingiessen belüftet und Sauerstoff in den Wein einführt. Einfache Handhabung durch einfaches Aufsetzen auf die Flasche. Ein unverzichtbares Werkzeug für alle Weinliebhaber.27,16 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Ice Bonbon 10ml Aroma by Bad CandyDas Ice Bonbon 10ml Aroma von Bad Candy ist eine eiskalte Leckerei für Dampfenthusiasten. Die süße Versuchung von Bonbons wird hier mit einer erfrischenden Brise kombiniert, die das Aroma zu einem einzigartigen Genuss macht.Die handliche 10ml-Größe ermöglicht eine einfache Dosierung und Anwendung für Selbstmischer. Mischen Sie es nach Ihren Vorlieben mit Ihrer bevorzugten Basis und Nikotinshot, um Ihr individuelles Dampferlebnis zu gestalten.Tauchen Sie ein in die faszinierende Welt von Ice Bonbon und lassen Sie sich von jedem Zug von der süßen Frische und dem intensiven Geschmack dieser eisigen Köstlichkeit verführen. Ein Must-Have Aroma für alle, die nach einer süßen und erfrischenden Dampfvielfalt suchen. Dosierempfehlung: 8% -10%Reifezeit: 5 bis 10 TageHerstellungsland: DeutschlandInhaltsstoffe: Propylenglykol, pflanzliches Glyzerin, AromenFlasche: 10 ml PET Kunststoffflasche, Verschluss mit KindersicherungInhalt: 10 mlLieferumfang1 x 10ml Bad Candy Aroma8,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Brombeer Bonbon 10ml Longfill Aroma by Flavour SmokeSahniger Bonbon verfeinert mit Brombeeren. Inhalt: 10 mlInhaltsstoffe: PG Propylenglykol (E1520), Natürliche Aromen, Naturidentische AromenFlasche: 60ml Chubby Flasche Longfill Aromen wurden entwickelt, um auch Dampfanfängern das Selbstmischen möglichst leicht zu machen. Abgefüllt sind Einzel- und Mixaromen in 60ml Flaschen, wobei die Aromen mit maximal 10ml eingefüllt werden. Der Anwender füllt die Flaschen mit Base und je nach Bedarf mit Shots auf und kann die meisten Aromen sofort verwenden. Lieferumfang1x 60ml Flasche mit 10ml Aroma14,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Haribo Fruchtgummis Frohes Naschen, 500 g500g Fruchtgummi in wiederverschließbarer Dose Mit Lakritz, Fruchtgummi und Schaumzucker Mischung der beliebtesten Haribo-Weihnachtsklassikern Merkmale: Verpackung: Großpackung Geschmack: Frucht, Lakritz, Mix Lebensmittelinformationen: Inhalt: 500g, Zutaten: Glukosesirup, Zucker, Dextrose, Gelatine, brauner Zuckersirup, WEIZENMEHL, MILCHZUCKER, Säuerungsmittel, Citronensäure, Stärke, Palmfett, Kokosraspeln, MAGERMILCHPULVER, fettarmes Kakaopulver, Süßholzextrakt (3 % bezogen auf den Lakritzanteil) Aroma, Frucht- und Pflanzenkonzentrate Saflor, Karotte, Spirulina, Apfel, Rettich, Zitrone, Süßkartoffel, Hibiskus, Schwarze Johannisbeere, Kirsche, Holunderbeere, Orange, Aronia, Traube, Sonnenblumenöl, Geliermittel, Agar-Agar Kochsalz, Überzugsmittel, Bienenwachs weiß und gelb Holunderbeerextrakt. Enthält: WEIZENMEHL, MILCHZUCKER, MAGERMILCHPULVER Aufbewahrungshinweise: Bitte trocken lagern und vor Wärme schützen. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: HARIBO D-53129 Bonn6,73 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Ibili, Wein Zubehör, Weinbelüfter Edelstahl Verbessert das Aroma und den Geschmack des Weins (Weinbelüfter)Der Edelstahl Weinbelüfter verbessert das Aroma und den Geschmack des Weins, indem er den Wein beim Eingiessen belüftet und Sauerstoff in den Wein einführt. Einfache Handhabung durch einfaches Aufsetzen auf die Flasche. Ein unverzichtbares Werkzeug für alle Weinliebhaber.27,16 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
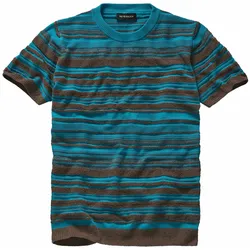
Erfrischend-Shirt - 46Historisch-frisch. Mit Edelgarnen der Weberei Cofil in Prato, seit dem 11. Jahrhundert Zentrum hochwertiger Textilproduktion. Dass unser lässiges Shirt bei aller Tradition so lebendig wirkt, ist kein Widerspruch, sondern nur mit viel Erfahrung möglich: smarter Strukturstrick, gekonnt unregelmäßige Musterung, hoher Tragekomfort, zeitloser Charme. Und das in einer Farbkombination, die sowohl Herbst- als auch Frühlingsoutfits den besonderen Kick gibt.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
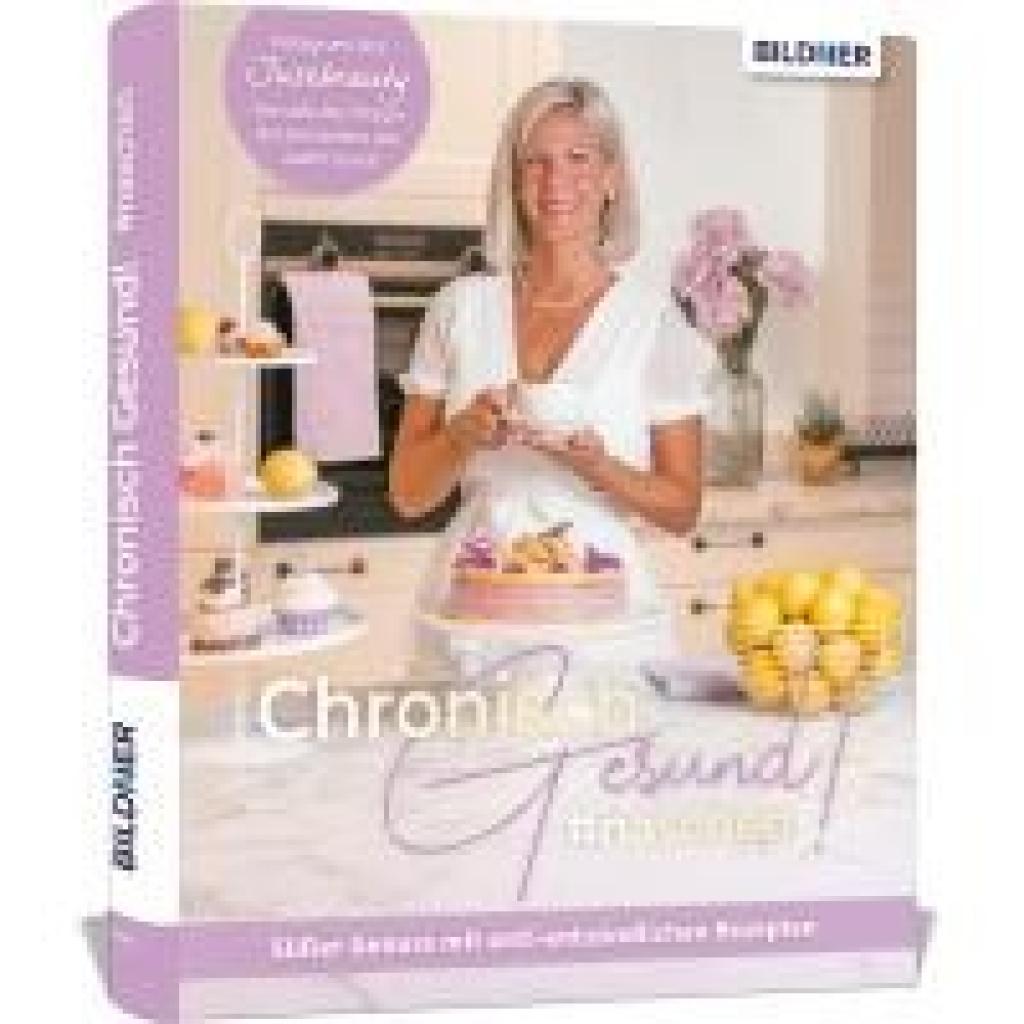
Sendl, Judith: Chronisch Gesund #naschen - Süßer Genuss mit anti-entzündlichen RezeptenChronisch Gesund #naschen - Süßer Genuss mit anti-entzündlichen Rezepten , Süßes aus Judith Sendls Küche. Das Backbuch von Jusebeauty mit 50 Rezepten , Servopumpen > Sportfederung , Erscheinungsjahr: 20241118, Autoren: Sendl, Judith, Seitenzahl/Blattzahl: 136, Keyword: Backbuch; Backen; Entzündungen; Judith Sendl; Jusebeauty; Rezepte; Süßes; gesund; instagram, Fachschema: Allergie / Ernährung, Kochen, Backen~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Kochen und Rezepte allgemein~Unternehmensanwendungen, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 19, Gewicht: 678, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.